por Ricardo Melo
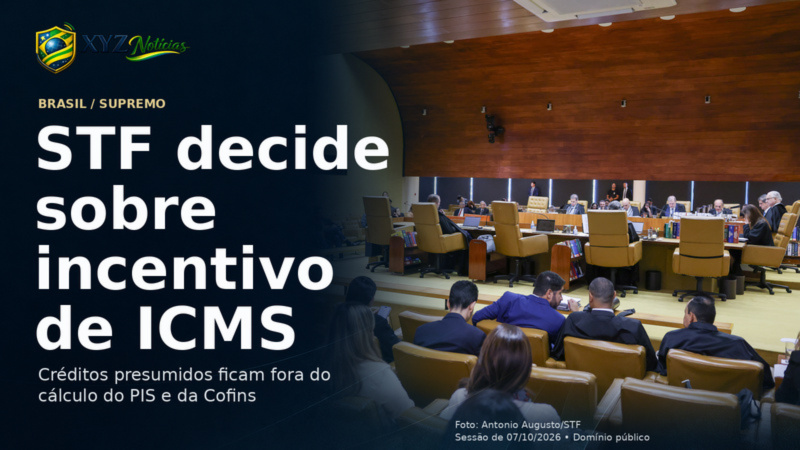
O Supremo Tribunal Federal decidiu, na quarta-feira (7), que os créditos presumidos de ICMS concedidos por estados e pelo Distrito Federal ficam fora da base de cálculo do PIS e da Cofins. A definição alcança empresas beneficiadas por esse incentivo e deverá orientar processos sobre a mesma questão em todo o país.
O crédito presumido permite descontar uma parcela do ICMS devido. A controvérsia era saber se essa redução do imposto estadual poderia ser tratada como receita da empresa e, por consequência, sofrer a cobrança das duas contribuições federais.
A maioria dos ministros entendeu que o benefício representa renúncia fiscal do estado, sem gerar riqueza nova para o contribuinte. Nesse entendimento, registrar o valor na contabilidade não o transforma em faturamento sujeito a PIS e Cofins.
A União defendia posição diferente: como a quantia economizada permanece com a empresa, haveria uma vantagem econômica tributável. O recurso do governo contra a decisão do Tribunal Regional Federal da 4ª Região foi rejeitado pelo Supremo.
O julgamento trata do Recurso Extraordinário 835818, conhecido como Tema 843, e tem repercussão geral. A tese fixada será a referência para as demais instâncias da Justiça ao analisar ações semelhantes. O alcance em cada processo depende da aplicação desse entendimento ao caso concreto.
Foto: Antonio Augusto/STF, sessão de 7/10/2026. Recorte e composição. Domínio público.